 COMENTÁ / VER COMENTARIOS

Política


 Compartir
 Twittear
 Compartir
 Compartir
 Impresión
 Correo electrónico

Mientras la auditoría sobre los negocios de Martina “Tini” Stoessel busca reconstruir sociedades, contratos, cuentas e ingresos, REALPOLITIK identificó un vínculo societario entre Francisco Stoessel y el holding Expansión, encabezado por el tributarista Iván Sasovsky. El dato cobra relevancia ante las versiones que atribuyeron a Francisco un negocio nocturno en Madrid y en medio de una estructura que ya conecta a la familia con empresas de Florida.
La investigación publicada por REALPOLITIK sobre QVT SRL y las compañías constituidas en Florida permitió reconstruir una cronología de cambios previos a Futttura.
El 7 de marzo de 2024, QVT SRL aceptó la renuncia de Francisco Stoessel como gerente y designó a Alejandro Stoessel para ocupar el cargo por tiempo indeterminado. Veinticinco días después, el 1 de abril, fue incorporada en Florida QVT Management Corp.
Por otro lado, según la información societaria consultada en DATOK, Francisco dejó de integrar la gerencia, pero continuaría como socio de QVT S.R.L.
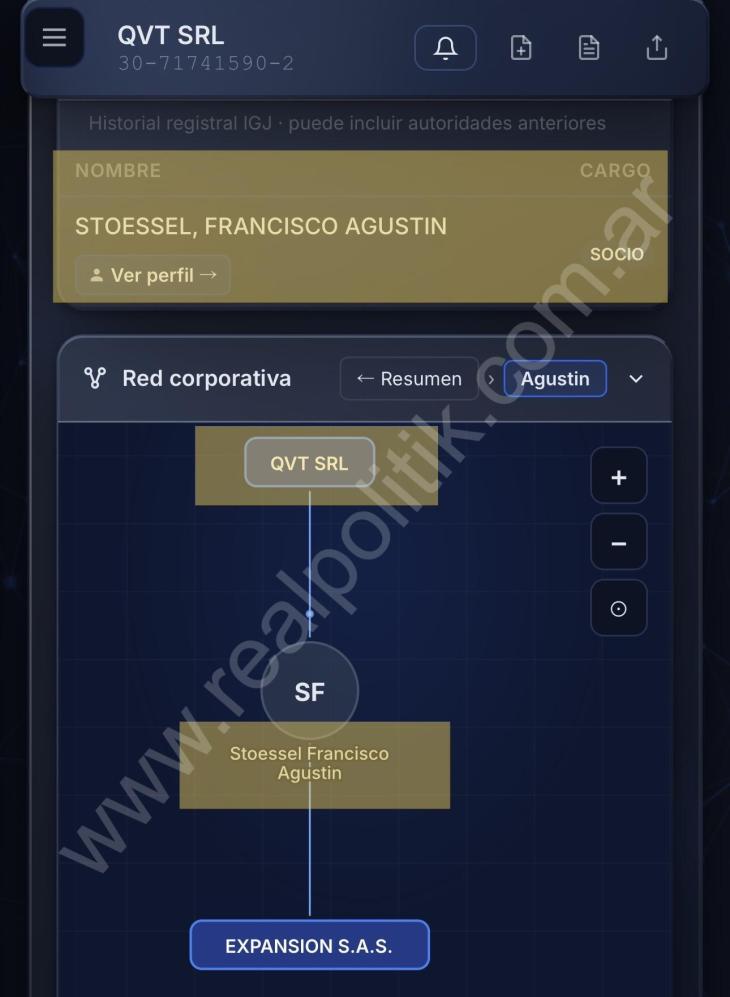
Ese recorrido dejó una pregunta abierta: qué empresa firmó contratos, cuál facturó, dónde se cobraron los ingresos y quién tuvo el control económico de los negocios vinculados a la carrera de Tini.
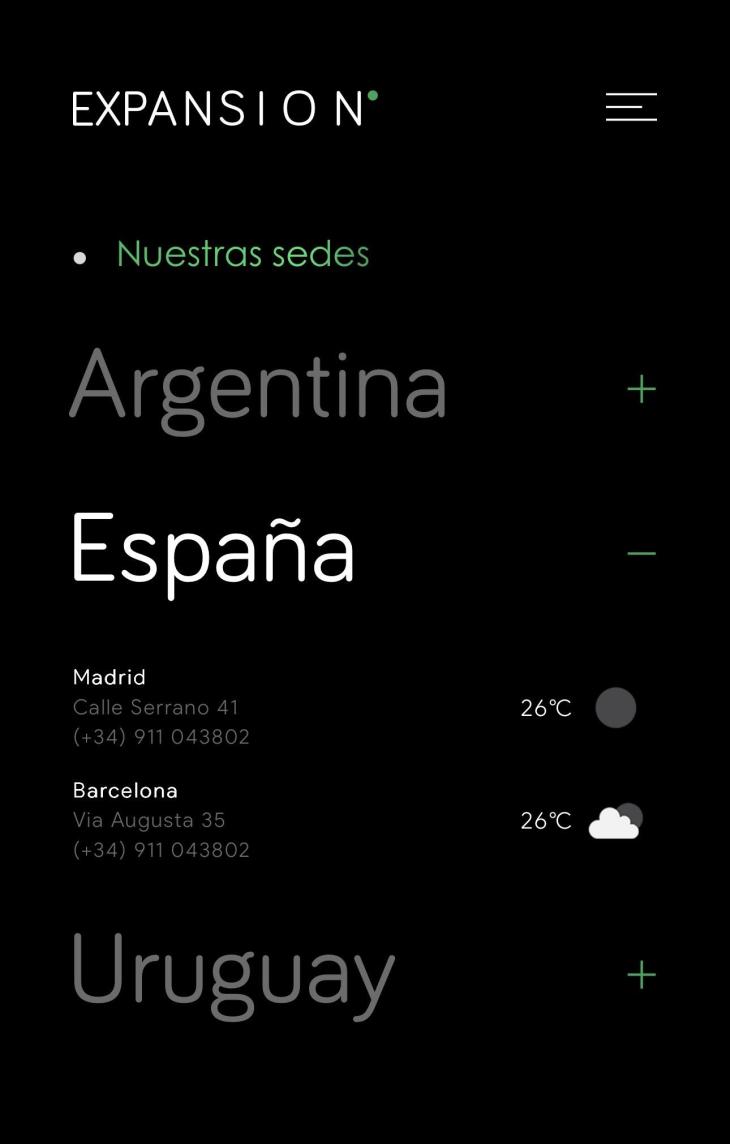
Ahora aparece una conexión adicional, esta vez entre Francisco Stoessel y el holding Expansión, una estructura que declara actividad en Argentina, España, Uruguay y Estados Unidos.
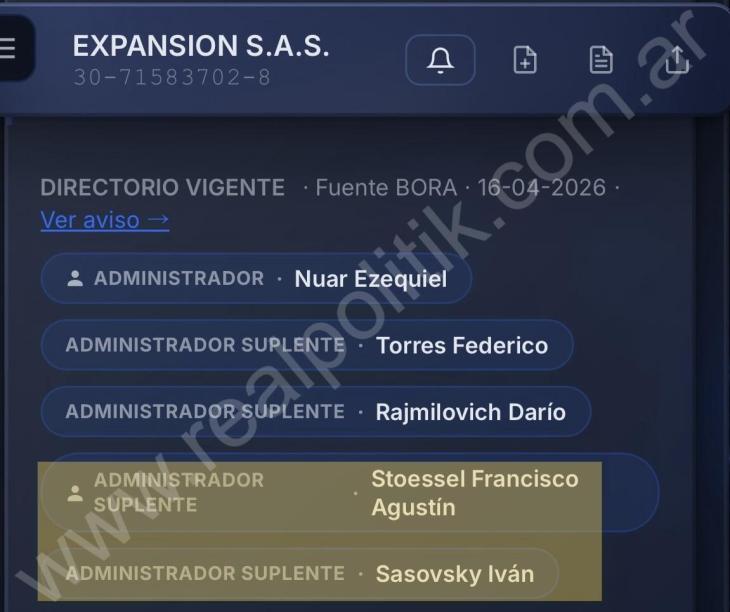
La información registral relevada por REALPOLITIK ubica a Francisco Stoessel y a Iván Sasovsky como administradores suplentes de Expansión SAS, sociedad identificada con el CUIT 30-71583702-8.
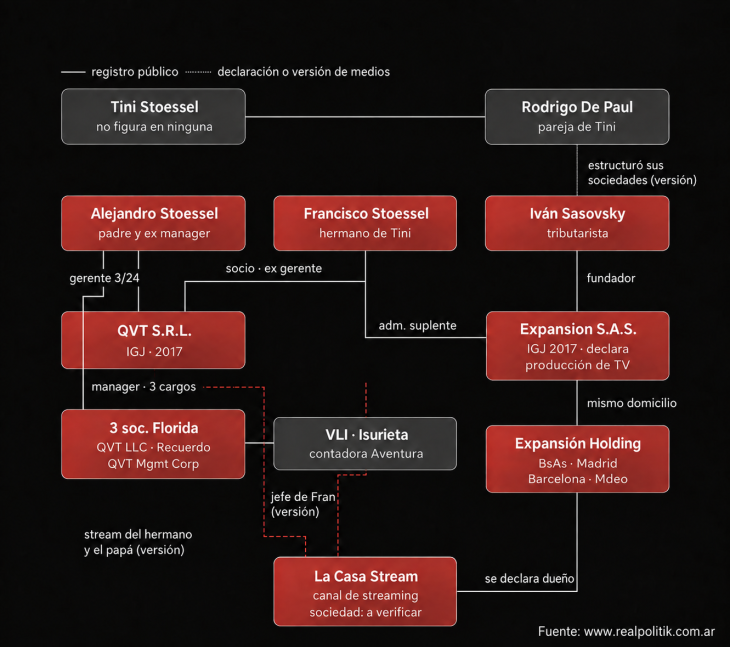
Esto no implica que Francisco sea dueño de Expansión ni que tenga participación en todas las empresas, marcas o negocios vinculados al holding. Pero sí acredita que fue designado formalmente en una sociedad relacionada con la estructura empresarial encabezada por Sasovsky.
Un administrador suplente es una persona designada para reemplazar a un administrador titular cuando se produce una ausencia, una vacancia o una situación prevista por el estatuto. Es una función societaria, no una simple relación informal.
El hallazgo permite documentar una conexión entre Francisco Stoessel y Sasovsky que hasta ahora aparecía principalmente en versiones de televisión.
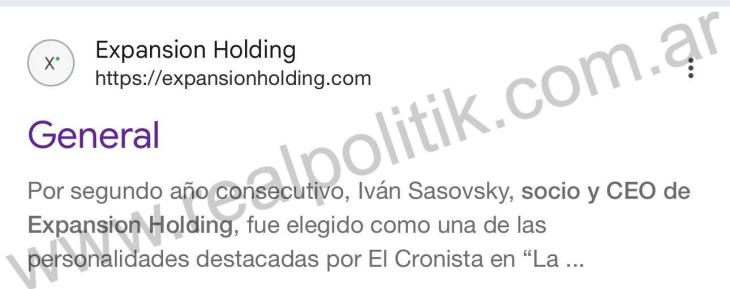
Iván Sasovsky es contador público, tributarista y fundador de Expansión Holding. El grupo se presenta como una estructura internacional de servicios profesionales, con áreas vinculadas a asesoramiento tributario y contable, estrategia legal, ingeniería financiera, inversiones, tecnología, comunicación y desarrollo de nuevos negocios.
El holding declara presencia en Buenos Aires, Madrid, Barcelona, Montevideo y Estados Unidos.
La combinación no es menor. Expansión se presenta como un grupo con capacidad para intervenir en planificación tributaria, armado de sociedades, servicios legales, estructuras financieras, inversiones, comunicación y desarrollo de proyectos.
En una investigación sobre empresas, cuentas, contratos y potenciales flujos internacionales, esa diversidad de áreas es importante determinar si Expansión o alguna de sus unidades prestó servicios a Francisco, Alejandro Stoessel, QVT SRL, las sociedades de Florida, La Casa Stream o negocios ligados a Rodrigo De Paul.
Las versiones sobre la auditoría patrimonial de Tini también pusieron el foco en negocios atribuidos a Francisco Stoessel.
En televisión, algunas fuentes periodísticas mencionaron específicamente a Banana Madrid, un local nocturno ubicado en España.
La versión instaló una incógnita: qué sociedad explota el emprendimiento, quién figura como administrador, qué capital se utilizó para ponerlo en marcha y qué personas o empresas aparecen detrás de la operación.
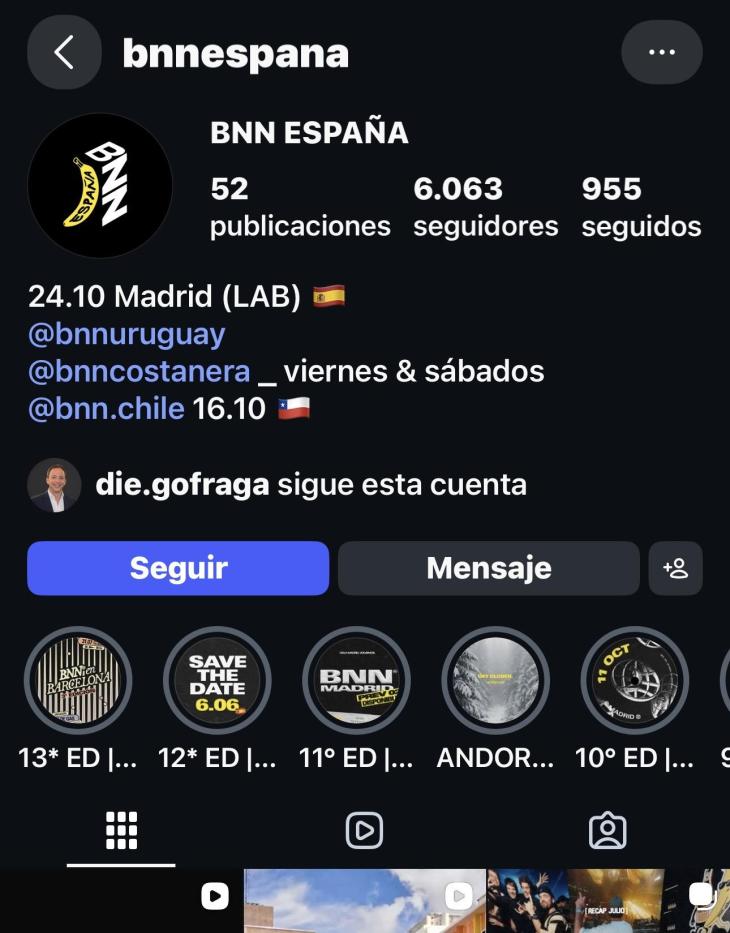
Banana Madrid no debe leerse como un dato de color. Si el local está formalmente ligado a Francisco, si existe una sociedad española que lo identifica como socio o administrador, o si hay empresas vinculadas que financiaron la actividad, la investigación patrimonial incorporaría una nueva jurisdicción.
El punto más relevante es el origen del capital.
Un local nocturno no se limita a un nombre comercial o a una cuenta de redes sociales. Detrás debe existir una estructura que puede incluir una sociedad operadora, una licencia municipal, contratos de alquiler, habilitaciones, personal, proveedores, marcas, cuentas bancarias, pagos, inversores, préstamos o aportes de socios.
Si Banana Madrid funciona mediante una sociedad española, los documentos relevantes estarán en el Registro Mercantil de Madrid: su denominación legal, NIF, domicilio, objeto social, capital inicial, administradores, apoderados, cuentas anuales, ampliaciones de capital y eventuales préstamos de socios.
La pregunta es si alguno de esos documentos conecta a Francisco Stoessel con la operación del local, con Expansión Holding o con otras sociedades asociadas a la familia.
El grupo de Sasovsky declara tener presencia en Madrid y Barcelona. Francisco, a su vez, figura como administrador suplente de Expansión SAS. Esa coincidencia no explica por sí sola el negocio de Banana, pero deja incertidumbre.
La Casa Stream aparece como otra pieza dentro del mismo mapa, pero no es el centro de esta investigación.
Francisco Stoessel participó en Rumis, uno de los ciclos asociados a la señal. El canal fue presentado públicamente como un proyecto impulsado por Sebastián Mellino, Iván Sasovsky y Matías Novoa.
Durante agosto circularon versiones que atribuían a Francisco o Alejandro Stoessel una participación en La Casa Stream. La señal respondió mediante un comunicado: negó que Francisco, Alejandro o Tini fueran propietarios, administradores o responsables de la conducción del proyecto, y atribuyó su propiedad a Sasovsky y su familia.
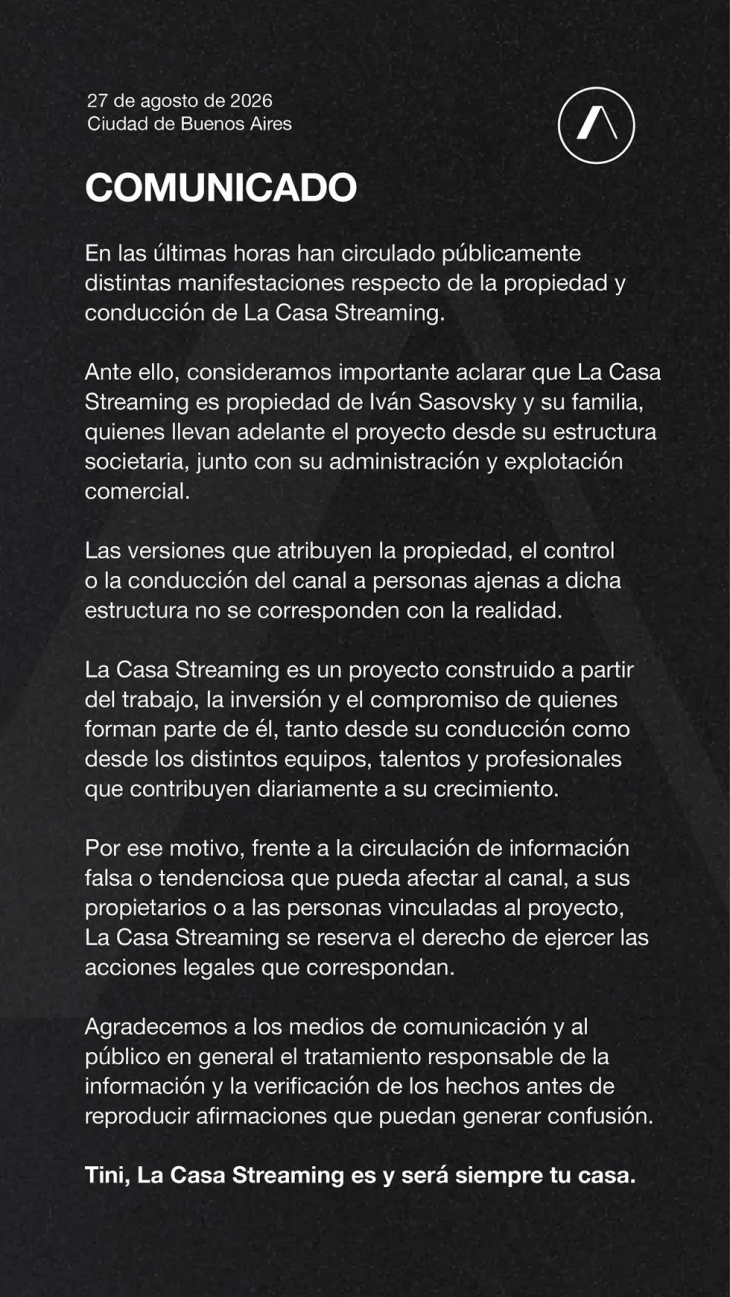
La diferencia es clara. La propiedad formal de La Casa Stream es una cuestión distinta de la relación societaria o profesional de Francisco con empresas vinculadas al grupo de Sasovsky.
Los documentos revisados por REALPOLITIK muestran que Francisco figura como administrador suplente de Expansión SAS. Eso no lo convierte en dueño del canal, pero documenta una conexión formal con una estructura empresarial vinculada a uno de los impulsores públicos de La Casa.
La pista española y el vínculo con Expansión no reemplazan la investigación sobre Florida, por el contrario, la amplían.
Cómo reveló este medio, en Florida existen tres sociedades visibles vinculadas a Alejandro Stoessel: QVT LLC, Recuerdo LLC y QVT Management Corp.
QVT LLC fue constituida el 1 de septiembre de 2021. Recuerdo LLC fue registrada el 11 de agosto de 2021. En ambas, Alejandro aparece como manager en los registros públicos.
QVT Management Corp fue incorporada el 1 de abril de 2024. Allí Alejandro figura como director, presidente y tesorero.
Los cargos públicos permiten identificar quién aparece en la administración visible de cada entidad. Pero no indican automáticamente quién tiene la propiedad económica de las sociedades.
Para establecerlo deben revisarse los acuerdos operativos de las LLC, los registros de miembros, el libro de acciones de QVT Management Corp, las transferencias de capital, las cuentas bancarias, los contratos de management y la documentación tributaria. Es información que requiere la auditoría y que podría ser aportada directamente por Alejandro Stoessel si cuenta con control, guarda o acceso a esos documentos.
Esa información puede ser decisiva para reconstruir quién administró los negocios, qué sociedades recibieron pagos, cuál fue el destino de los ingresos y qué personas tuvieron capacidad real de decisión.
También puede tener relevancia tributaria en más de una jurisdicción. Las empresas constituidas en Florida y sus eventuales propietarios, beneficiarios o firmantes de cuentas pueden estar alcanzados por obligaciones de información ante el Servicio de Impuestos Internos de Estados Unidos (IRS), según su residencia fiscal, los ingresos obtenidos, las cuentas involucradas y la estructura societaria utilizada.
Del lado argentino, si existieran activos, sociedades, cuentas o beneficiarios argentinos no informados en el exterior, ARCA puede utilizar los mecanismos de cooperación e intercambio de información tributaria internacional previstos en los acuerdos vigentes.
En Estados Unidos, las personas alcanzadas por la normativa pueden tener deberes de reporte respecto de cuentas financieras extranjeras, incluso cuando poseen interés financiero, facultad de firma o autoridad sobre esas cuentas. La obligación depende de cada caso, de los montos y del grado de control efectivo.
Por el momento, las sociedades vinculadas a los Stoessel no parecen haber incumplido obligaciones fiscales. Pero explica por qué establecer quiénes son los propietarios reales, quiénes controlan las cuentas, qué contratos vinculan a las empresas y por dónde circularon los fondos entre Argentina, Florida, España u otras jurisdicciones puede ir más allá de lo societario y tener impacto tributario.
La investigación ya no se limita a QVT SRL y a las empresas de Florida. La aparición de Francisco Stoessel en Expansión SAS y la pista de Banana Madrid agregan nuevas preguntas sobre el circuito de empresas, relaciones profesionales y negocios internacionales que rodean a la familia.
La clave está en los documentos: registros societarios, cuentas anuales, contratos, marcas, habilitaciones, préstamos, facturas, cuentas bancarias y la identificación de las personas que aparecen detrás de cada empresa. Esa documentación permitiría determinar qué participación tiene Martina “Tini” Stoessel en cada sociedad, cuántas acciones, cuotas o derechos económicos le corresponden y qué porcentaje efectivo conserva en las estructuras vinculadas a su actividad.
Para terminar: ¿En qué sociedad Tini es accionaria? ¿Podría haber un prestanombre en este entramado? ¿Por qué continúa un conflicto familiar que podría resolverse presentando papeles y abriendo puentes? (www.REALPOLITIK.com.ar)


¡Escuchá Radio Realpolitik FM en vivo!


