 COMENTÁ / VER COMENTARIOS

Política


 Compartir
 Twittear
 Compartir
 Compartir
 Impresión
 Correo electrónico
El fin de los recargos sorpresa en tus pagos internacionales
Pagás la suscripción anual de Midjourney o renovás el servidor en AWS y, al ver el resumen bancario, el tipo de cambio y los impuestos te liquidan el presupuesto mensual. Cortar con esa incertidumbre cambiaria exige abandonar los plásticos tradicionales y mover tus consumos a ecosistemas digitales que hablen en moneda dura. En 2026, mantener activas tus herramientas de inteligencia artificial o comprar en el exterior requiere plataformas diseñadas para esquivar la doble conversión y los bloqueos bancarios. Esta guía detalla exactamente qué billeteras y servicios financieros están usando los argentinos hoy para resolver sus pagos globales sin perder plata en el camino, y cómo armar tu propia estrategia de pagos.
Ranking 2026: Las plataformas que dominan el mercado
El mercado actual ofrece herramientas específicas según el volumen de gasto y el origen de tus fondos. A continuación, desglosamos las plataformas que dominan las finanzas digitales locales.
PSTNET
PSTNET emite herramientas financieras digitales respaldadas por bancos de Estados Unidos y Europa, operando bajo las redes globales de Visa y Mastercard. El sistema apunta a quienes necesitan escalar sus pagos sin lidiar con bloqueos por consumo inusual, garantizando seguridad mediante tecnología 3D Secure y autenticación de dos factores (2FA). Su principal atractivo radica en la eliminación total de costos ocultos en la operatoria diaria, ya que no cobra por transacciones, retiros de saldo o gestión de tarjetas pausadas o bloqueadas.
Cuando necesitás una tarjeta virtual en dólares que no te frene a mitad de mes, el modelo Ultima de esta plataforma cambia las reglas del juego. Este formato universal elimina por completo los límites de recarga y gasto, devolviéndote el control total sobre tu presupuesto para licencias de software o compras grandes en el exterior. Si pagás $1.000 mensuales en licencias, el 0% de comisión por transacción de PSTNET te ahorra automáticamente entre $30 y $35 que un banco tradicional te cobraría solo por el spread y cargos ocultos. Quienes superan cierto umbral de gasto mensual acceden a estos plásticos sin costo de emisión. El registro se resuelve en minutos vía Google, Apple ID o Telegram, y el proceso KYC solo te pide un pasaporte, dejando de lado las interminables declaraciones juradas de fondos. Si tenés dudas, el soporte atiende 24/7 por Telegram, WhatsApp o chat en vivo.
Ventajas clave:
Comisiones y precios:
Spend.net
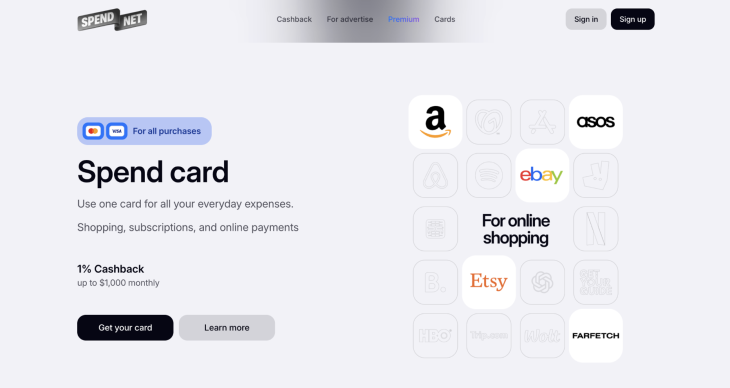
Esta plataforma fintech se enfoca en la emisión de plásticos Visa diseñados tanto para cubrir pagos online generales como para sostener campañas de media buying. Todo el diseño del producto prioriza la velocidad de ejecución: te registrás con tu cuenta de Google, fondeás con cripto y el sistema activa tu medio de pago al instante, listo para vincularse a cualquier plataforma. En lugar de trabas administrativas, la empresa apuesta por un onboarding de un minuto donde vos mismo configurás el nivel de comisión según el volumen de tu depósito en criptomonedas.
El verdadero diferencial de Spend.net pasa por transformar el gasto en rentabilidad mediante su sistema de reintegros automáticos. El entorno protege cada movimiento con protocolo 3D Secure y ofrece asistencia ininterrumpida por chat, garantizando que una campaña publicitaria jamás se detenga por un problema de facturación.
Ventajas clave:
Comisiones y precios:
Payoneer
Payoneer entrega una Mastercard de débito comercial que utiliza directamente el saldo en moneda extranjera alojado en tu cuenta. Para un diseñador o programador argentino que cobra sus honorarios afuera, esto significa pagar servicios de hosting o comprar en Amazon sin que los fondos toquen el sistema bancario local ni sufran la devaluación del peso. Las credenciales digitales se habilitan en minutos tras la aprobación, permitiéndote generar múltiples plásticos virtuales para organizar tus finanzas operativas.
El uso estratégico de esta herramienta pasa por entender su ecosistema. Al mantener tus consumos exclusivamente en moneda estadounidense, esquivás cualquier tipo de recargo por conversión cambiaria. Sin embargo, requiere planificación: necesitás justificar actividad comercial previa para habilitar la sección de tarjetas en tu panel. Todo el historial de gastos se sincroniza fácilmente con software contable como QuickBooks, facilitando la vida de quienes exportan servicios.
Ventajas clave:
Comisiones y precios:
Ualá
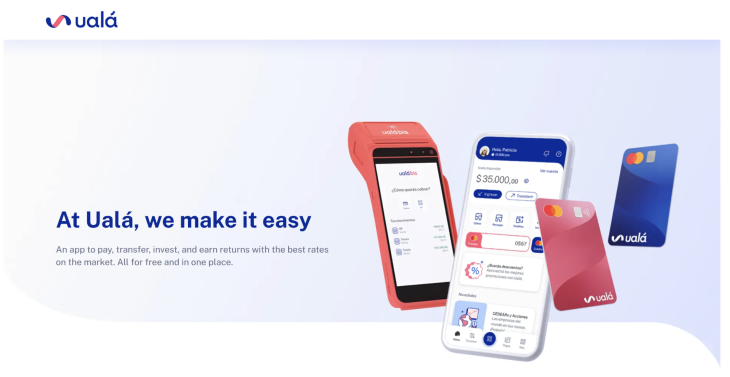
Nacida como un unicornio argentino, Ualá funciona como una billetera virtual que otorga una Mastercard prepaga vinculada a tu saldo en pesos. No requiere historial crediticio, basta con un DNI argentino y número de CUIL para activar la cuenta en cinco minutos. A las 24 horas, las credenciales digitales ya están listas para pagar Spotify, Netflix o vincularse a Apple Pay, mientras el plástico físico llega gratis a tu domicilio.
Aunque no maneja saldo en dólares ni criptomonedas, resuelve el día a día de millones de usuarios. Todas las compras internacionales se pesifican tomando el tipo de cambio de la red Mastercard más la carga impositiva local vigente. Su ecosistema incluye recargas de transporte (SUBE), pago de servicios, inversiones en fondos comunes y cuotificación de consumos previos, centralizando la economía doméstica en una sola pantalla.
Ventajas clave:
Comisiones y precios:
Lemon Cash
Lemon Cash fusiona una cuenta bimonetaria (pesos y dólares digitales) con una Visa prepaga internacional, procesando el consumo diario de más de cinco millones de argentinos. La aplicación permite elegir en qué moneda querés pagar; si tu saldo principal se agota, el sistema debita automáticamente de tu moneda de respaldo. Su adopción masiva responde a una ventaja impositiva contundente: pagar plataformas extranjeras usando dólares digitales (USDT, USDC) te exime del impuesto RG5617 (30%), abaratando drásticamente cualquier importación o suscripción.
Más allá del ahorro impositivo, el sistema recompensa el uso constante devolviendo fracciones de Bitcoin por cada compra realizada.
Para activar los plásticos (tanto el digital para e-commerce como el físico contactless), el usuario debe realizar un fondeo inicial y una compra de activos digitales dentro de la app. Además, ofrece herramientas pasivas como la generación de rendimientos anuales sobre el saldo depositado y la compra de acciones fraccionadas del mercado estadounidense.
Ventajas clave:
Comisiones y precios:
Prepaga, débito o ilimitada: cuándo usar cada una
La elección de tu herramienta financiera depende netamente del origen de tu capital y tu patrón de gasto. Si tus ingresos son en pesos y buscás limitar estrictamente lo que gastás en suscripciones de ocio, una opción prepaga local te garantiza que nunca vas a gastar de más, porque tus débitos cortan cuando se acaba el saldo fondeado. Si exportás servicios y cobrás honorarios afuera, usar una opción de débito internacional vinculada a tu saldo protege tu poder adquisitivo, evitando que el dinero pase por la trituradora cambiaria nacional. En cambio, si tus gastos operativos son altos, pagás pauta publicitaria constante o mantenés infraestructura costosa en la nube, las opciones ilimitadas fondeadas con cripto son las únicas que te dan el margen de maniobra necesario sin bloquearte la cuenta a mitad de campaña.
Tu ecosistema financiero a medida
En la Argentina actual, depender de un solo banco para cubrir tus operaciones internacionales es un riesgo innecesario. La eficiencia financiera pasa por segmentar tus gastos: usar billeteras locales para el supermercado y los servicios básicos, plataformas cripto para exprimir el cashback en compras extranjeras chicas, y soluciones virtuales de alto volumen sin comisiones para sostener tus negocios digitales o pautas publicitarias. Analizá tus consumos diarios, armá tu propia combinación de herramientas para cada objetivo y elegí.


¡Escuchá Radio Realpolitik FM en vivo!


