 COMENTÁ / VER COMENTARIOS

Judiciales


 Compartir
 Twittear
 Compartir
 Compartir
 Impresión
 Correo electrónico

FB Líneas Aéreas SA, la sociedad controlante de Flybondi, formalizó ante la Justicia Comercial su pedido de concurso preventivo, en el marco de un reconocimiento expreso de encontrarse en estado de cesación de pagos.
Dicen que quieren pagarles a todos. A los trabajadores aeronáuticos (cerca de mil personas), a la Agencia de Recaudación y Control Aduanero (ARCA), a la Administración Nacional de Aviación Civil (ANAC), a las empresas de leasing a las que les alquilaban los aviones, a proveedores varios que van desde Manuel Tienda León a empresas de catering y otros servicios, a La Nueva Metropol (grupo de transporte público), a Aeropuertos Argentina, al Banco Santander y, quizá, al propio Leonardo Scatturice que se siente estafado por otros socios de la empresa que compone Flybondi.
El empresario argentino, radicado en Miami y con sólidos nexos con la administración de Javier Milei y con un ala del Partido Republicano de los Estados Unidos, reclama que le devuelvan cerca de 700 millones de dólares que aportó al ingresar a la compañía para administrarla.
Una solicitud extravagante que lo convierte de dueño a acreedor de una empresa que pide su concurso pero que su entorno justifica al señalar que “los ejecutivos de Flybondi le mostraron balances y números de tickets vendidos irreales, entre otras cuestiones que dibujaron” cuando fueron a pedirle un aporte en dinero contante y sonante.
Sea como fuere, y según se desprende de la presentación judicial, la low cost argentina, Flybondi, continúa operando parcialmente y busca, a través de este mecanismo, reorganizar sus pasivos, sostener su actividad comercial y preservar los puestos de trabajo. Sin embargo, los números que acompañan el expediente exponen una crisis financiera de una magnitud que pocas compañías logran sobrellevar sin ir a la quiebra.
De acuerdo con el escrito presentado, la empresa ingresó al concurso declarando un pasivo que ronda los 609.589 millones de pesos, mientras que su patrimonio neto negativo supera los 433.000 millones. En términos concretos, Flybondi debe muchísimo más de lo que posee, un desequilibrio que anuló cualquier posibilidad de acceder a financiamiento externo y que explica la urgencia de la medida judicial.
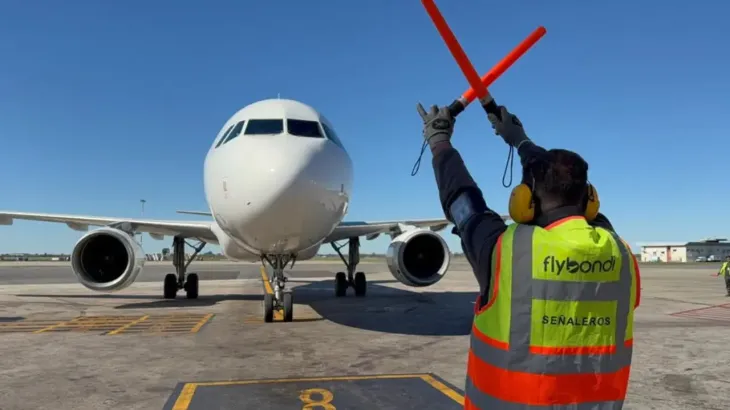
El futuro del pedido del concurso de acreedores es una incógnita y muchos piensan que la historia de Flybondi ya está escrita porque la aviación comercial es, según coinciden especialistas del sector, una de las industrias más implacables del capitalismo moderno.
Requiere inversiones multimillonarias y costos fijos monumentales —leasing de aeronaves, seguros internacionales, tasas aeroportuarias y salarios de personal altamente calificado como pilotos y mecánicos— pero opera con márgenes de ganancia extremadamente estrechos. Estos costos se acumulan por hora, estén o no los aviones en el aire, lo que convierte cualquier parálisis operativa en una sangría de caja inmediata.
El negocio aerocomercial se sostiene, además, mediante un ciclo de flujo de caja continuo: el dinero que un pasajero paga hoy por un vuelo que realizará meses después se utiliza para cubrir gastos corrientes, como combustible y sueldos. Cuando las ventas se frenan o se quiebra la confianza del público, esa cadena de pagos colapsa de forma casi instantánea. No existe margen de error: ante una devaluación o un conflicto operativo, una aerolínea puede pasar de la expansión a la insolvencia en apenas semanas.
En el caso de Flybondi, ese delicado equilibrio se quebró por completo. El detonante concreto de la crisis fue una parálisis que vació las arcas de la compañía: la aerolínea acumuló más de 57 días sin realizar un solo vuelo comercial. Para un modelo de negocio basado en la alta utilización de la flota, mantener los motores apagados durante casi dos meses equivale a una sentencia de muerte autoinducida.
El círculo vicioso se cerró con la pérdida total de la confianza del consumidor. Al verse obligada a suspender la totalidad de sus frecuencias, la low cost dejó a miles de pasajeros varados en aeropuertos de todo el país, generando una avalancha de reclamos y pedidos de reembolso que la caja de la compañía no puede afrontar. El propio expediente judicial incorpora estas obligaciones con pasajeros y agencias, incluyendo devoluciones pendientes y créditos denominados en moneda extranjera.
Esta inactividad no fue casual, sino consecuencia directa de una reducción crítica de la flota disponible. Ante los reiterados incumplimientos de pago, los dadores de leasing internacionales retiraron de forma masiva sus aeronaves del país, dejando a Flybondi con apenas un puñado de aviones inoperativos en tierra, imposibilitados de generar ingresos.
Detrás de la parálisis operativa existió, además, una profunda crisis de gobernanza corporativa. La llegada del grupo inversor liderado por Leonardo Scatturice en 2025, lejos de aportar estabilidad, desató una disputa entre los accionistas históricos y la nueva administración. Las diferencias sobre el rumbo estratégico y la inyección de capital paralizaron la toma de decisiones justo en el peor momento.
Mientras la discusión societaria se extendía, la realidad golpeaba con fuerza: deudas acumuladas con proveedores estratégicos como YPF por el suministro de combustible, y la amenaza concreta de embargos judiciales por parte de acreedores locales e internacionales, varios de los cuales terminaron presentando pedidos de quiebra contra la compañía.
El escrito presentado ante la Justicia incorpora también la nómina de trabajadores y una declaración certificada sobre deudas laborales y previsionales. La empresa arrastra meses de sueldos atrasados, aguinaldos retenidos e indemnizaciones impagas a cientos de empleados que sostuvieron la operación hasta el último minuto. La falta de pago derivó, además, en el corte de servicios médicos y obras sociales para las familias del personal, lo que generó un conflicto laboral insostenible con medidas de fuerza que terminaron por sepultar cualquier intento de reactivación comercial.
Conforme lo exige la ley de Concursos y Quiebras, Flybondi acompañó un detalle valorizado de activos y pasivos junto con la nómina completa de acreedores. Entre ellos figuran arrendadores de aeronaves, motores y componentes, talleres de mantenimiento, proveedores de combustible y repuestos, operadores de handling, aeropuertos, aseguradoras, proveedores tecnológicos, organismos estatales, acreedores financieros y fiscales, trabajadores y pasajeros.
Si bien el objetivo declarado es esquivar la quiebra de la empresa, el escrito de la compañía planteó que el concurso preventivo debe funcionar como una herramienta colectiva de renegociación de deudas, evitando los efectos liquidativos propios de una quiebra. Sin dudas, no será una misión sencilla.
Debido a la dimensión económica de la compañía, la cantidad de acreedores, la existencia de deudas en distintas monedas y jurisdicciones, y la complejidad técnica del sector aerocomercial, Flybondi solicitó que su concurso sea encuadrado en la categoría A de la ley 24.522. También pidió que se evalúe la designación de una sindicatura plural, dada la magnitud de la información contable y contractual a analizar.
La historia de la aviación comercial demuestra que la vulnerabilidad de Flybondi no es un hecho aislado, sino una regla estructural de la industria que ha sepultado a gigantes globales y pioneras regionales.
El colapso en 2019 de la británica Thomas Cook Airlines, una agencia de viajes y la aerolínea, dejó a más de 100 mil pasajeros varados por una insostenible montaña de deudas. En América Latina, la mexicana Interjet suspendió operaciones a fines de 2020 asfixiada por impagos fiscales y de combustible, un escenario similar al de las colombianas Viva Air y Ultra Air, también empresas aeronáuticas low cost, que desaparecieron de los cielos en 2023 tras el alza de insumos y el fracaso de sus fusiones.
Incluso banderas emblemáticas como Alitalia sufrieron una desaparición definitiva en 2021, tras décadas de rescates estatales que no lograron competir contra la dinámica del bajo costo.
Entre los papeles presentados ante la Justicia se incluyen los estados contables de los ejercicios 2023, 2024 y 2025, con sus memorias e informes de auditoría; la nómina de acreedores con sus respectivos legajos; registros societarios y contables; y la documentación laboral y previsional. De manera subsidiaria, la compañía solicitó un plazo adicional de diez días hábiles en caso de que el juzgado considere incompleto algún requisito.
En su petitorio, Flybondi pidió que se tenga por acreditada la decisión societaria de concursarse, que se reconozca el cumplimiento de los requisitos legales y que la empresa sea formalmente declarada en concurso preventivo. También solicitó que se confirme la competencia del juzgado interviniente y que, en la etapa procesal correspondiente, se homologue la futura propuesta de acuerdo con los acreedores.
Ahora, el expediente queda en manos de la Justicia Comercial, que deberá expedirse sobre la apertura formal del proceso. Mientras tanto, la crisis de Flybondi vuelve a confirmar una regla implacable del negocio aerocomercial: la distancia entre el éxito de las tarifas bajas y la quiebra absoluta puede ser tan delgada como el aire a 10 mil metros de altura. (www.REALPOLITIK.com.ar)


¡Escuchá Radio Realpolitik FM en vivo!


