 COMENTÁ / VER COMENTARIOS

Régimen Penal


 Compartir
 Twittear
 Compartir
 Compartir
 Impresión
 Correo electrónico

Cuando el juez Sebastián I. Sánchez Cannavó, del juzgado Comercial Nro. 30, decretó la liquidación de la Profru Seguros en los primeros días del mes de octubre, lo hizo señalando inconsistencias de los inspectores de la Superintendencia de Seguros de la Nación (SSN), organismo regulador de la actividad, que desde que asumió la gestión libertaria apostó por la solvencia de las compañías de seguros para afrontar los pagos por siniestros de las pólizas extendidas a sus clientes.
El juez criticó en su fallo la demora en la liquidación del Grupo Prof, puesto que “...el artículo 1 de la ley 24.522 exige, como presupuesto objetivo de la quiebra y, en el caso de las aseguradoras, su liquidación forzosa, (ante) la existencia de un estado de cesación de pagos. Éste se configura cuando el deudor se encuentra imposibilitado de cumplir regularmente sus obligaciones exigibles, circunstancia que puede exteriorizarse a través de una pluralidad de hechos reveladores”. Y apuntó, antes que le pida la quiebra a Profru: “...Benítez, Jorge Abel (...) ya se habían individualizado 61 pedidos de quiebra contra la aseguradora. Desde entonces ese número continuó incrementándose hasta alcanzar, a la fecha, un total de 146 pedidos de quiebra”.
Desde el comienzo de la gestión libertaria, el superintendente Guillermo Plate y su equipo se lanzaron a un festival de multas e inhibiciones que terminaron con la vida empresarial de Escudo, Boston, Caledonia, Galeno ART, Orbis, La Nueva Seguros, por citar algunos casos famosos. Pero hubo otros expedientes, muy voluminosos, como los del Grupo Prof, una cooperativa que perteneció a Carlos Rosales, exdueño de Garbarino y que en la actualidad conduce el Grupo Midas de la familia Pereyra, o Finisterre Seguros de la familia Aldazabal, que volvieron de una dura sanción de la SSN. También existieron casos como el de Libra Seguros, que logró volver a celebrar contratos a pesar de muchas inconsistencias marcadas por los inspectores.
En los pasillos de las aseguradoras se explicó: “La SSN a veces no mide con la misma vara y sanciona a todos, pero con otros nunca aplica ninguna multa. En este contexto de crisis hay varias inconsistencias y muchas están justificadas, pero... ¿nunca hay sanciones para La Caja, Federación Patronal u otras grandes del mercado? Y ¿qué pasa cuando los grupos empresariales dueños de las aseguradoras aportan a los partidos políticos?”.
Esta última pregunta queda flotando en el aire en especial cuando se observa el expediente del Grupo Prof y los aportes del Grupo Midas a La Libertad Avanza.
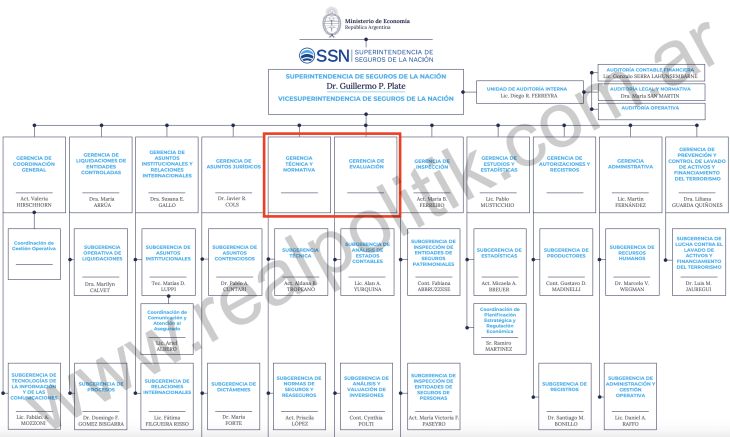
En el organigrama del ministerio de Economía y de la SSN, los importantes casilleros de gerencia Técnica y Normativa y gerencia de Evaluación permanecen vacíos. Hasta hace muy poco tiempo eran ocupados por Sebastián Steyerer y Matías Ezequiel Ganá, respectivamente.
Son dos puestos de enorme responsabilidad y de contacto directo con los dueños de las empresas de seguros. En el ambiente del seguro se sabe que “siempre que una compañía tenía algún tema para ir a ver o conversar, los atendían ellos, los dos, en conjunto. Se habían convertido en los dos gerentes más importantes de la gestión de Plate”, explicó a REALPOLITIK un empresario del rubro.
En los pasillos del organismo de control se explicó que la decisión, “provino de una especie de vicesuperintendente que es la gerenta de Coordinación, Valeria Hirschhorn. Actuaria de profesión compartió gestión con Plate en el año 2019 y es un poco el artífice de todas estas resoluciones y movimientos de esta gestión que busca solvencia. Por lo que, algo mal hicieron estos dos muchachos para ponerse en contra a esta señora”, explicó la fuente.
Dos de las polémicas más importantes que estallaron dentro de la SSN fueron el levantamiento de las inhibiciones para celebrar nuevos contratos que recibieron las cuestionadas judicialmente, Finisterre y el Grupo Prof, finalmente enviado a liquidación por orden de un juez comercial.
Los ejecutivos de Finisterre consiguieron algo que, en el reciente historial del mercado de seguros argentino, pocas compañías habían logrado: revertir una prohibición para celebrar nuevos contratos.
Desde que Javier Milei asumió el gobierno nacional, las empresas alcanzadas por este tipo de sanciones —ya sea por no reunir el capital exigido tras una medida sancionatoria o por no lograr que el superintendente validara el informe de su actuario— no habían podido recuperarse.
Cuando una aseguradora recibe este tipo de restricción, el mercado la interpreta como una empresa sin horizonte. La medida permite mantener los contratos vigentes hasta el momento de la sanción, pero impide emitir coberturas nuevas. Esto genera:
- Desánimo entre los productores de seguros.
- Dudas entre los clientes que buscan asegurar sus bienes.
- Pérdida de competitividad frente al resto del sector.
En los últimos dos años, varias compañías enfrentaron medidas similares y terminaron desapareciendo del mercado: La Nueva Seguros, Boston Seguros, Caledonia Seguros y TPC Seguros.
Frente a este panorama, Finisterre se convirtió en la principal aseguradora que, bajo la gestión de Guillermo Plate al frente de la Superintendencia de Seguros de la Nación (SSN), logró destrabar la prohibición de emitir nuevas pólizas.
La nueva disposición de la SSN le devolvió a Finisterre la posibilidad de salir a buscar clientes, pero mantuvo vigente la inhibición general de bienes que pesa sobre la empresa desde marzo de 2022, en el marco del artículo 86 de la ley 20.091. Además, el organismo continuará monitoreando de cerca los balances presentados por la compañía, controlada por los hermanos Aldazabal, oriundos de Salta.
La resolución 2025-216 había sido contundente: prohibición de celebrar nuevos contratos y devolución de más de 500 millones en 30 días. Tras la presentación de un informe rectificativo del auditor externo —que dejó sin efecto la abstención de opinión previa y avaló la razonabilidad de los estados contables—, la SSN consideró que los motivos de la sanción habían desaparecido.
Distintas voces del mercado asegurador cuestionan la estrategia comercial de Finisterre, a la que acusan de tirar los precios de las primas hacia abajo, afectando al resto de las compañías. La firma habría apuntado fuerte a propietarios de autos, motos y vehículos de baja cilindrada con muchos años de uso, además de no cumplir en tiempo y forma con el plan de regularización y saneamiento aprobado en septiembre de 2024.
En el caso del Grupo Prof, ya comentado más arriba, el núcleo del fallo judicial que ordena su liquidación sin dejar de criticar el accionar de los funcionarios de la SSN se basa en datos contundentes.
En diciembre de 2025 ya se habían registrado 61 pedidos de quiebra contra la aseguradora, esa cifra escaló hasta 146 expedientes al momento de la resolución. El juez remarcó que no se trataba de incumplimientos aislados, sino de "una modalidad persistente de cumplimiento irregular", caracterizada por:
- La oposición sistemática de defensas luego rechazadas por los tribunales.
- Pagos realizados solo después de iniciada la acción judicial, muchas veces en forma tardía o fraccionada.
- Un incremento sostenido de reclamos incluso después de que la propia Justicia ya había advertido la situación a la SSN en agosto de 2026.
Para el magistrado, estos elementos "exceden ampliamente la existencia de meros atrasos ocasionales" y configuran el presupuesto objetivo de cesación de pagos previsto en los artículos 1, 78 y 79 de la ley de Concursos y Quiebras.
Un punto decisivo del fallo fue la referencia a la resolución 2026-365-APN-SSN#MEC, del 21 de agosto de 2026, mediante la cual el propio organismo de control le prohibió a la cooperativa celebrar nuevos contratos de seguro y mantuvo la inhibición general de bienes dispuesta previamente. Para el juez, esa medida administrativa "refuerza la conclusión alcanzada" sobre el estado de insolvencia de la entidad.
El juzgado libró un oficio electrónico a la SSN requiriéndole que, en el plazo de cinco días, informe:
1.- Nombre y datos de contacto de los delegados liquidadores que deberán asumir sus funciones en tres días.
2.- La integración del directorio de la aseguradora, con los datos personales de sus administradores.
3.- Si hará uso de la facultad rescisoria prevista en el artículo 52 de la ley 20.091, para que esa circunstancia quede plasmada en la publicación edictal. (www.REALPOLITIK.com.ar)


¡Escuchá Radio Realpolitik FM en vivo!


