 COMENTÁ / VER COMENTARIOS

Bajo la lupa


 Compartir
 Twittear
 Compartir
 Compartir
 Impresión
 Correo electrónico
El proceso de reemplazo del Instituto de Obra Social de las Fuerzas Armadas (IOSFA) dejó una secuencia de instrucciones y rectificaciones para prestadores y proveedores: en abril se ordenó comenzar a facturar a la nueva OSFA, seis días después se suspendió esa decisión y en septiembre se pidió anular comprobantes pendientes. Los avisos permanecen publicados en el portal oficial.
Las comunicaciones corresponden a la administración de Ariel Guzmán, anterior a la llegada de Gonzalo Secchi. El recambio fue dispuesto por el ministro de Defensa, Carlos Presti, con efectos desde el 24 de septiembre: dos días después del último aviso sobre las facturas.
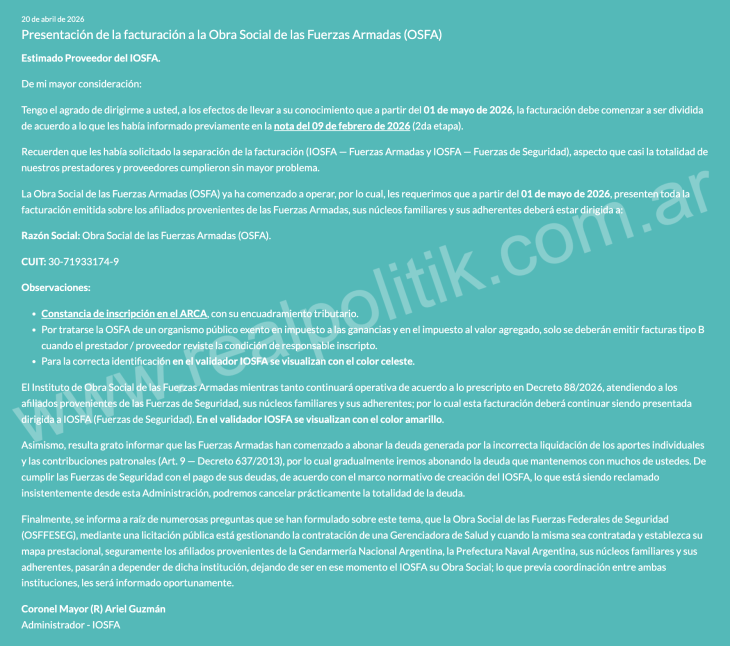
El 20 de abril, Guzmán indicó que desde el 1 de mayo las prestaciones de afiliados de las Fuerzas Armadas debían facturarse a OSFA. La comunicación detallaba la razón social, el CUIT y las condiciones tributarias.
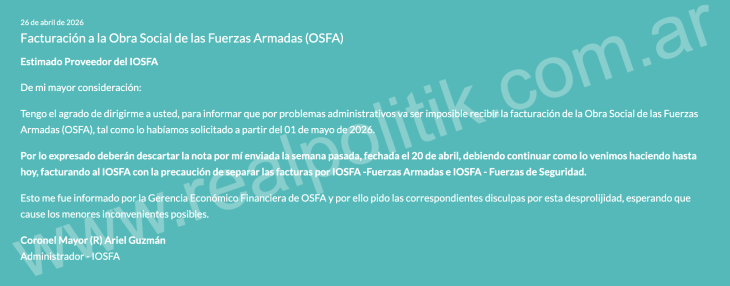
El 26 de abril revocó esa instrucción: los prestadores debían continuar facturando a IOSFA. Atribuyó el impedimento a problemas administrativos informados por la Gerencia Económico Financiera de OSFA y pidió disculpas por la “desprolijidad”.
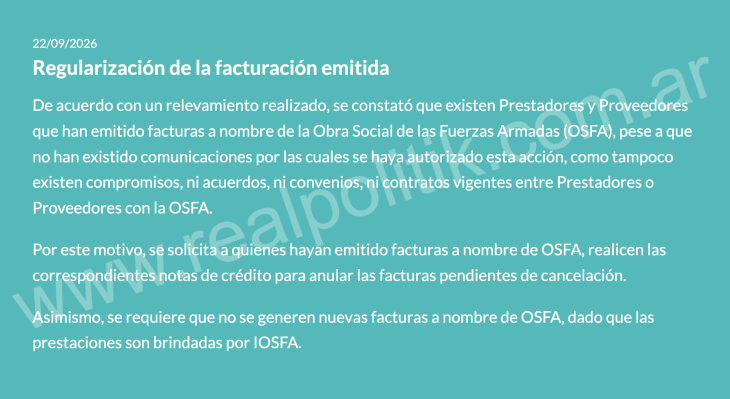
El 22 de septiembre, un nuevo aviso solicitó notas de crédito para anular facturas pendientes emitidas a OSFA. Afirmaba que no existían contratos vigentes con esa entidad ni comunicaciones que hubieran autorizado facturarle. No identificaba empresas, cantidades de comprobantes o montos.
La rectificación de abril es central para interpretar el episodio: la autorización inicial había sido retirada antes de la fecha prevista para comenzar a aplicarla. Sin conocer cuándo se emitieron las facturas y qué notificaciones recibieron sus emisores, no puede establecerse por qué siguieron llegando comprobantes a nombre de OSFA ni atribuirles una conducta irregular.
El anuncio institucional había comenzado antes. El 1 de abril, la obra social informó que OSFA estaba operativa, aunque aclaró que continuaban la adecuación de procesos y la coordinación con prestadores durante la transición.
El esquema surgió del DNU 88/2026, que creó OSFA y OSFFESEG y dispuso la disolución de IOSFA. La reorganización quedó bajo las respectivas competencias de Defensa y Seguridad; para la obra social militar, Defensa es la autoridad de aplicación y ejerce su fiscalización y control.
Durante las instrucciones de abril, OSFA era presidida por Sergio Maldonado. Su renuncia fue aceptada desde el 5 de mayo y Presti designó a Pablo Guillermo Plaza a partir del día siguiente, mediante la resolución 311/2026. La secuencia atravesó, por lo tanto, dos presidencias de la nueva obra social.
En IOSFA, Guzmán permaneció hasta septiembre. La resolución 671/2026, firmada el 25 y publicada el 29, aceptó su renuncia y nombró a Secchi con efectos desde el 24, con rango y jerarquía de secretario. Secchi recibió la administración después del pedido de anulación; no corresponde atribuirle aquellas instrucciones.
El cambio tampoco cerró por sí mismo las dificultades de la transición. Como publicó REALPOLITIK el 2 de octubre, el balance que Guzmán entregó a su sucesor describía transferencias pendientes y problemas para sostener la atención. Según ese documento, Plaza había solicitado prolongar el convenio prestacional porque OSFA todavía no disponía de contratos aprobados vigentes.
Hubo además una novedad posterior al aviso sobre las facturas: el 1 de octubre se anunció que OSFA asumía la atención médica y que comenzaba el proceso de cancelación de la deuda, según trascendió púbicamente sobre la base de fuentes oficiales. Ese anuncio debe distinguirse de una acreditación del pago de todos los compromisos pendientes.
La responsabilidad política del proceso alcanza a Presti, quien condujo la reorganización desde Defensa y dispuso los nombramientos. En el plano administrativo, corresponde reconstruir las decisiones de IOSFA y de las áreas de OSFA que debían habilitar el circuito de facturación.
Quedan datos concretos por conocer: cuántos comprobantes fueron observados, por qué importe, qué prestaciones respaldaban y cómo se regularizaron. La nueva administración puede explicar el resultado de esa revisión. Hasta entonces, los documentos permiten reconstruir los cambios de instrucciones, pero no cuantificar su impacto ni afirmar que las anulaciones hayan extinguido deudas por servicios efectivamente prestados. (www.REALPOLITIK.com.ar)


¡Escuchá Radio Realpolitik FM en vivo!


